海外门店收入占比提升,品牌全球化本地运营需发力
海外门店收入占比提升,正在成为中国消费品牌财报里最醒目的变化之一。安踏、李宁、特步等企业在东南亚、欧洲和北美加快开店,海外收入不再只是点缀。这个信号值得关注,因为门店开出去容易,把本地运营做扎实很难。它考验供应链、人才和文化理解。
从已披露的数据看,安踏集团海外门店数量持续增加,亚玛芬旗下始祖鸟和萨洛蒙在欧美核心商圈落地,李宁在东南亚开设旗舰店,特步也在寻找海外增量。这些动作让海外门店收入占比逐步抬升,成为财报电话会上被反复追问的指标。投资者关心它能否持续。
更具体地看,安踏收购亚玛芬后,把始祖鸟从专业户外推向高端生活方式,在纽约、伦敦和东京开出体验型门店。李宁则借助羽毛球和乒乓球赛事资源,在东南亚社区组织活动。门店不只是卖货,还承担品牌展示、会员招募和本地社群连接。这让收入更有黏性。
海外门店收入占比提升,背后是国内运动用品市场增速放缓、库存压力和价格竞争加剧。品牌需要新的增长曲线,而欧美、东南亚和中东消费者对运动休闲、户外和跑步产品需求上升。跨境电商先探路,线下门店再承接体验与复购,形成组合。但组合并不自动成功。
体育营销是本地运营的快捷入口。安踏签约克莱·汤普森,李宁签约吉米·巴特勒,特步绑定马拉松冠军,耐克和阿迪达斯则长期占据英超、皇家马德里、拜仁慕尼黑和洛杉矶湖人等资源。球星和俱乐部带来关注,却无法替代门店服务、尺码适配和售后体验。
本地运营的第一层是产品适配。欧洲消费者脚型、运动习惯和审美与中国不同,东南亚气候湿热,中东市场对穿着礼仪有特殊要求。若只把国内爆款原样搬过去,海外门店很容易沦为清库存通道,收入占比上升也难带来健康利润。产品必须重做,甚至重造。
渠道管理是第二层。海外门店可能落在核心商圈、奥特莱斯、机场或社区街边,合作方包括百货、经销商和地产商。不同渠道的扣点、账期、促销节奏差异很大,本地团队若没有谈判权和定价权,总部的报表好看,门店的坪效却可能持续走低。这需要授权。
组织能力决定海外门店能否扎根。总部习惯统一标准,本地团队更懂社区、节日和流行趋势。若审批链条太长,换季上新会错过窗口,促销物料也难贴合当地语境。安踏、李宁和特步都在尝试区域事业部,把选品、营销和招聘权限前移。前提是算得清账。
文化理解常被低估。开斋节、圣诞节、农历新年和各地体育赛季,都影响客流与产品需求。海外社区看重企业是否尊重劳工、环保和多元价值。一次不当广告或供应链争议,就可能让多年积累的本地信任受损,门店收入也会随之波动。品牌必须谦逊,并持续沟通。
品牌认知是更长期的功课。许多海外消费者知道中国制造,却说不清安踏、李宁、特步代表什么。门店选址再好,若缺少清晰故事和稳定产品线,仍难进入主流购物清单。赞助英超、皇家马德里或拜仁慕尼黑能提高声量,但转化要靠本地导购、会员体系和社区活动。
供应链与数字化是本地运营的底盘。海外门店需要快速补货、灵活退换和精准预测,靠国内仓长途发货很难支撑。区域仓、本地供应商和数字中台要协同,才能降低缺货与积压。收入占比提升若伴随库存周转恶化,增长质量就值得怀疑。这考验精细管理。
资本市场的关注点也在变化。过去看海外门店数量,如今更看同店增长、毛利率、复购率和本地会员贡献。安踏、李宁、特步的海外收入占比若只靠并购或开店堆高,投资者会追问盈利模型。能持续赚钱的本地运营,才是估值支撑。J9官网否则只是规模幻觉,难获长期资金。
往后看,区域化运营中心会更常见。品牌可能把欧洲总部设在阿姆斯特丹或柏林,把东南亚中心放在新加坡,把中东团队放在迪拜。总部负责品牌资产、研发和资金,区域团队负责选品、渠道、定价和公关。权限下放不是放任,而是用数据和审计守住边界。
体育品牌仍有独特机会。世界杯、欧洲杯、美国职业篮球联赛总决赛等赛事能带来全球注意力,皇家马德里、拜仁慕尼黑、洛杉矶湖人和巴黎圣日耳曼等俱乐部拥有本地号召力。安踏、李宁、特步若能把赛事热度接到门店体验和社区活动,海外收入占比提升才有更稳的根基。
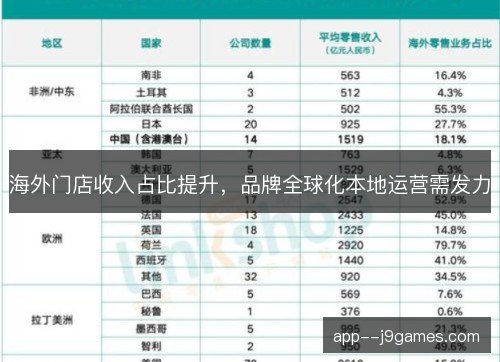
海外门店收入占比提升不是终点,而是品牌全球化进入本地深耕阶段的标志。谁能在产品、渠道、人才和文化上持续投入,谁就能把海外市场从机会变成基本盘。安踏、李宁、特步与耐克、阿迪达斯的距离仍远,但本地运营每前进一步,全球品牌的门槛就低一寸。